Praxis: Reparieren oder ersetzen: Welche Kosten zählen ab heute
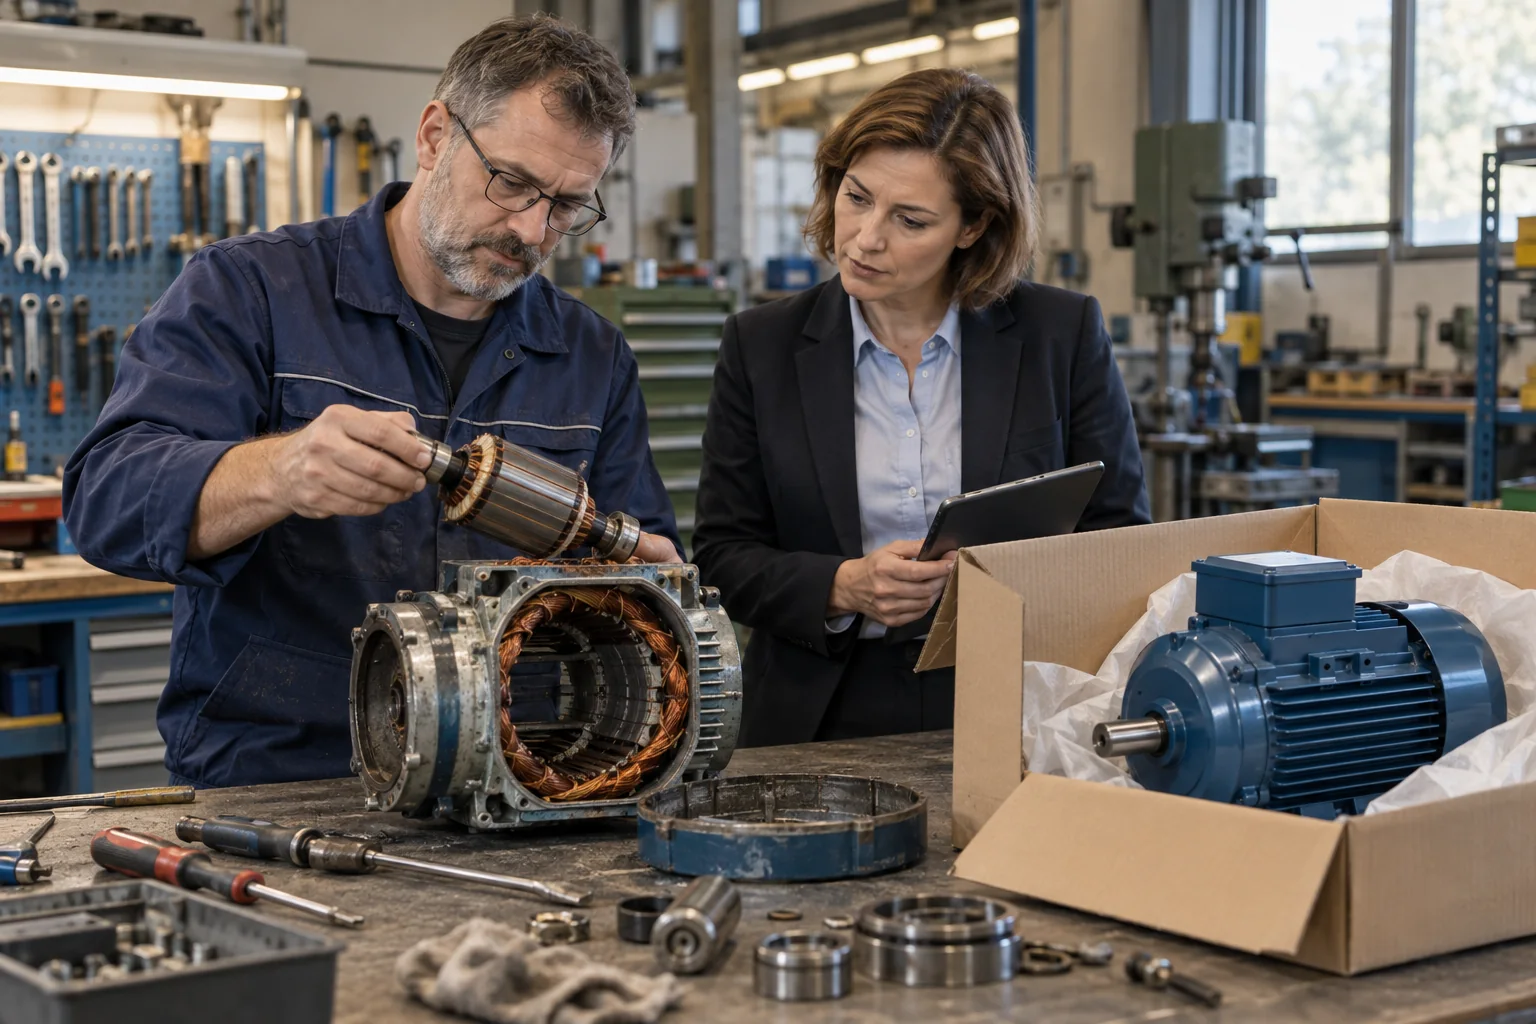
Künftige Reparatur- und Betriebskosten gegen Ersatzinvestition vergleichen und alte Kaufpreise nicht erneut als Entscheidungskosten behandeln.
Unternehmenskosten verstehen
Reparaturen, Ersatzteile und technische Dienste anhand von Betriebsdaten wirtschaftlich bewerten.
Künftige Reparatur- und Betriebskosten gegen Ersatzinvestition vergleichen und alte Kaufpreise nicht erneut als Entscheidungskosten behandeln.
Zusatzkosten, verschobene Produktion und tatsächlich verlorenen Beitrag getrennt berechnen.
Bestand, Wiederbeschaffungszeit und Anlagenzuordnung verbinden, statt selten genutzte Teile pauschal auszusortieren.
Leistungsumfang einer Wartung mit separat berechneten Filtern, Dichtungen und Betriebsmitteln abgleichen.
Arbeitszeit, Anfahrt und Zuschlagsbasis auseinanderhalten und mit dem vereinbarten Preisblatt abgleichen.
Miettage, Anschaffung und laufende Kosten auf dieselbe Nutzung beziehen und Verfügbarkeit mitbewerten.
Strombedarf, Betriebszeit und nutzbare Druckluft getrennt erfassen, ohne aus einem Geräusch eine Sparsumme zu erfinden.
Fachlich notwendige Termine vollständig behalten und lediglich vermeidbare Mehrfachanfahrten untersuchen.
Mit den eigenen Zahlen weiter
Laden Sie eine vorhandene Buchhaltungsdatei hoch und sehen Sie zuerst kostenlos, welche Kostenarten und Belege für Ihren Betrieb relevant sind.
Jeder Beitrag beantwortet eine konkrete Kostenfrage. Beispiele zeigen den Rechenweg; Quellen und Grenzen stehen direkt dabei. Die Anleitungen beschreiben auch manuelle Prüfschritte und sind keine Zusage, dass jede genannte Prüfung automatisiert verfügbar ist.
Die Ausarbeitung erfolgt mit KI-Unterstützung. Beispiele sind ausdrücklich Musterrechnungen; eine individuelle fachliche oder rechtliche Prüfung Ihres Betriebs ist damit nicht verbunden.
Keine Rechts-, Steuer-, Finanz-, Anlage- oder Versicherungsberatung und keine Vermittlung.