

Praxis: Welche Mengen müssen zusammenpassen
Verwenden Sie dieselbe Einheit und denselben Prozessabschnitt. Berücksichtigen Sie Anfangs- und Endbestände im Prozess, Feuchtigkeit oder andere relevante Zustandsänderungen. Einkauf im Monat und Produktion im Monat sind ohne Bestandsabgleich nicht automatisch dieselbe Bezugsbasis.
Praxis: Wie sieht ein Muster aus
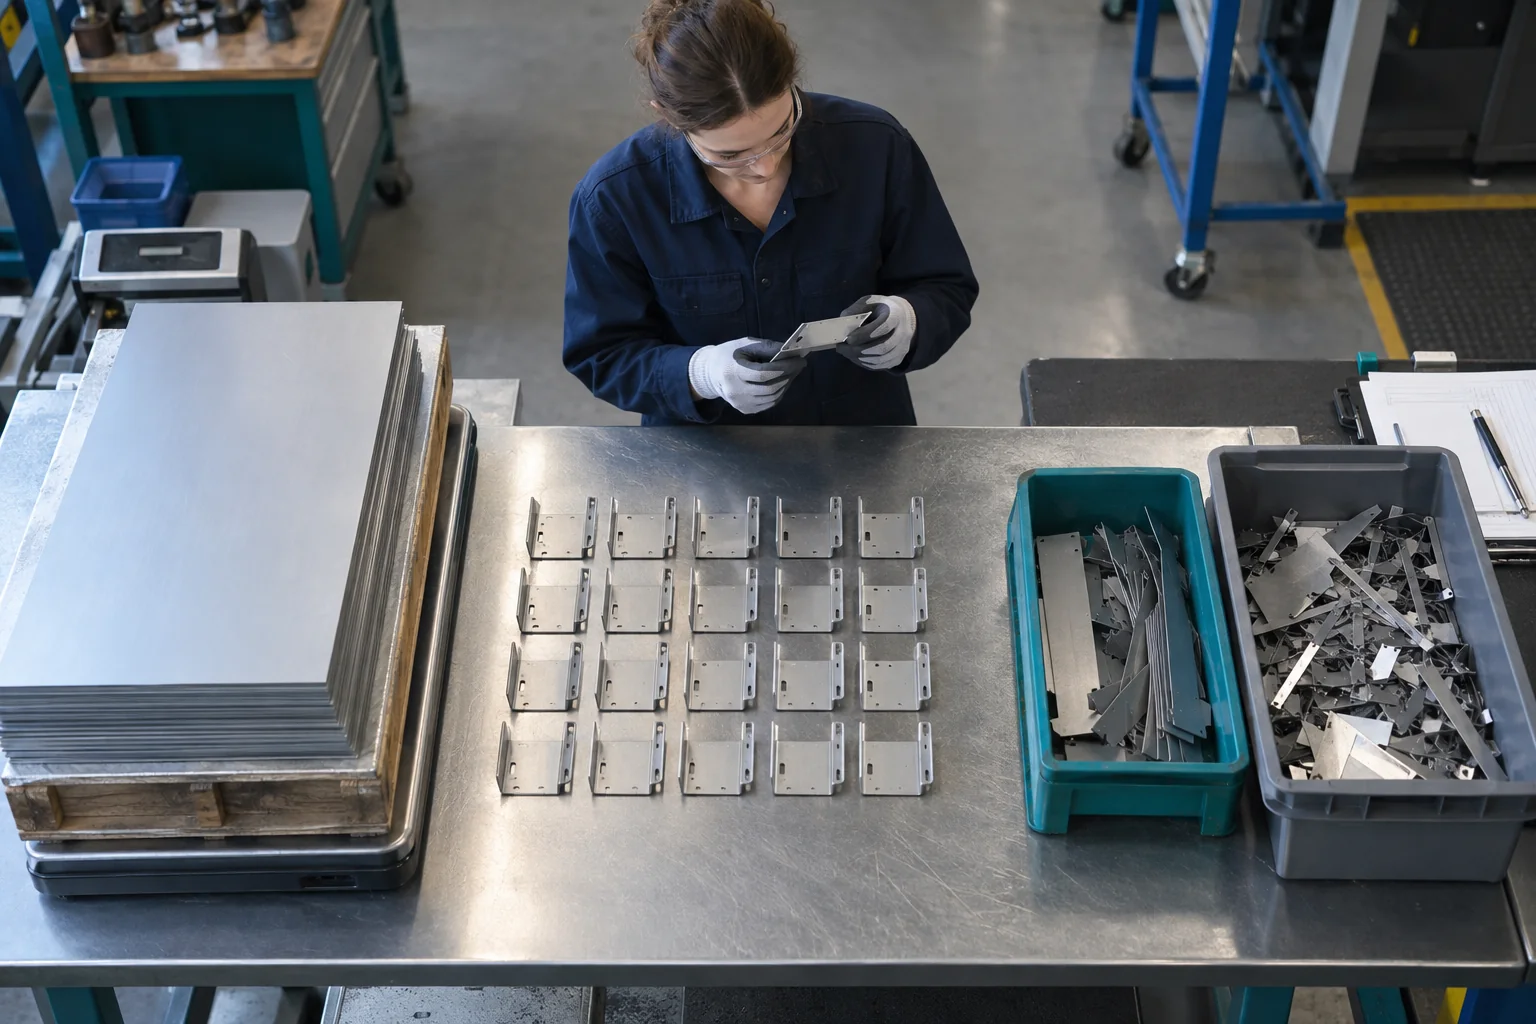
1.000 Kilogramm Einsatz ergeben 920 Kilogramm Gutprodukt. Die Ausbeute beträgt 92 Prozent; 80 Kilogramm liegen außerhalb des definierten Gutprodukts. Bei angenommenen vier Euro Einkaufspreis je Kilogramm entsprechen diese 80 Kilogramm 320 Euro Materialeinsatz, noch ohne Verwertung oder weitere Kosten.
Praxis: Ist der gesamte Rest vermeidbar
Nein. Technisch notwendige Verluste, Nebenprodukte und nutzbare Reststoffe sind getrennt zu untersuchen. Eine pauschale Zielausbeute ohne Material- und Prozesskenntnis ist nicht belastbar. Qualität und Sicherheitsanforderungen bleiben unverändert.
Praxis: Wie verfolgen Sie eine Verbesserung
Vergleichen Sie ähnliche Chargen und dokumentieren Sie Änderungen der Zusammensetzung. Prüfen Sie den tatsächlichen Materialbezug je Gutmenge über mehrere Durchläufe. Sinkt nur der Bestand, ist das noch kein Nachweis dauerhaft geringeren Verbrauchs.
Weitere Fragen aus der Praxis
Kann ein Nebenprodukt als Verlust gelten?
Nicht ohne Einordnung. Es kann weiter genutzt oder verkauft werden und braucht eine eigene Bewertung.
Sind 100 Prozent immer erreichbar?
Das lässt sich ohne konkrete Prozesskenntnis nicht seriös behaupten.
Warum reichen Einkaufsrechnungen nicht aus?
Sie zeigen den Bezug, aber nicht automatisch Verbrauch, Zwischenbestand und tatsächlichen Gutoutput.
Passende Vertiefungen: Ausschusskosten berechnen: Was kostet ein nicht verkaufbares Teil? und Zuschnittkosten prüfen: Ist ein günstigeres Rohformat wirklich wirtschaftlicher?.
Quellen und Einordnung
- Kostenia: Quellen und Methodik
Die Beispiele sind eigene Musterrechnungen, keine Marktpreise oder Kundenergebnisse.
- Kostenia: Umfang der Prüfungen
Manuelle Arbeitsschritte im Ratgeber sind keine Zusage einer automatischen Softwareprüfung.
Allgemeine Information zur rechnerischen Prüfung und Organisation. Keine Rechts-, Steuer-, Finanz-, Anlage- oder Versicherungsberatung und keine Vermittlung. Vertragsauslegung und verbindliche Entscheidungen gehören zur zuständigen Fachperson. Korrekturhinweis senden.
Praxis: Was ist der nächste Schritt
Nutzen Sie Buchhaltungsdaten als Einstieg, nicht als Ersatz für Produktionsmengen. Kostenprofil ansehen.