

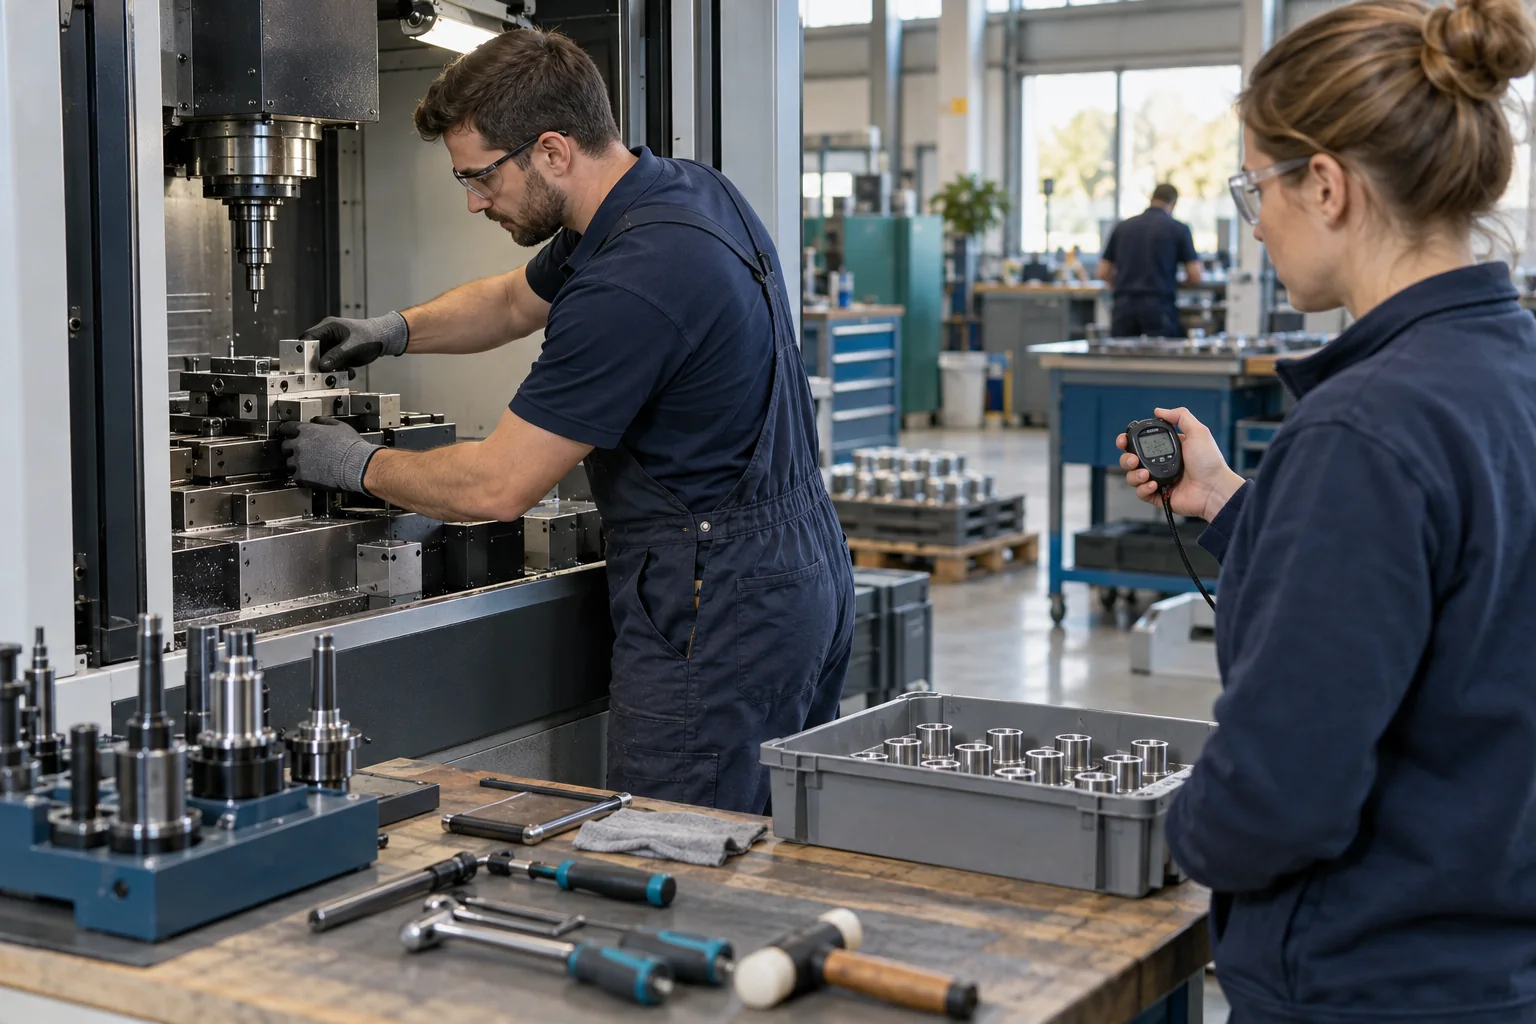
Praxis: Was gehört zum Rüstvorgang
Definieren Sie Beginn und Ende einschließlich Reinigung, Einrichtung und notwendiger Freigabe. Trennen Sie aktive Rüstzeit von Wartezeit auf Material oder Personal. Sicherheits- und Qualitätsvorgaben dürfen nicht zur Senkung einer Kennzahl umgangen werden.
Praxis: Wie verteilen sich die Kosten
Muster: 90 Minuten Rüstzeit werden mit 60 Euro je Stunde kalkuliert, also 90 Euro je Wechsel. Bei 300 Gutteilen entspricht das 0,30 Euro je Teil; bei 100 Gutteilen 0,90 Euro. Die kalkulierten Rüstkosten je Wechsel bleiben unverändert.
Praxis: Warum ist ein größeres Los nicht immer günstiger
Zusätzliche Lagerhaltung, Überproduktion und längere Lieferzeiten können den Vorteil aufheben. Außerdem entsteht freie Maschinenkapazität nur, wenn Wechsel tatsächlich entfallen. Ein rechnerisch kleinerer Anteil pro Stück allein senkt keine feste Monatsrechnung.
Praxis: Wie wird die Prüfung konkret
Vergleichen Sie gleiche Produktfamilien und dokumentieren Sie Häufigkeit sowie Ursachen langer Wechsel. Untersuchen Sie Vorbereitungsabläufe mit dem Fachteam. Bewerten Sie nur Änderungen, bei denen Leistung, Qualität und Terminbedarf weiterhin erfüllt werden.
Weitere Fragen aus der Praxis
Ist Rüstzeit vollständig produktive Maschinenzeit?
Sie bindet Kapazität, erzeugt aber im definierten Zeitraum noch keine regulären Gutteile.
Kann ich einen Vollkostensatz verwenden?
Ja, wenn seine Bestandteile offengelegt und nicht zusätzlich ein zweites Mal angesetzt werden.
Soll jedes Los möglichst groß sein?
Nein. Bestandsrisiko und tatsächlicher Bedarf gehören zwingend in die Entscheidung.
Passende Vertiefungen: Kleinserie oder Vorratsproduktion: Welche Menge passt wirtschaftlich? und Maschinenstundensatz kalkulieren: Welche Stunden gehören in den Nenner?.
Quellen und Einordnung
- Kostenia: Quellen und Methodik
Die Beispiele sind eigene Musterrechnungen, keine Marktpreise oder Kundenergebnisse.
- Kostenia: Umfang der Prüfungen
Manuelle Arbeitsschritte im Ratgeber sind keine Zusage einer automatischen Softwareprüfung.
Allgemeine Information zur rechnerischen Prüfung und Organisation. Keine Rechts-, Steuer-, Finanz-, Anlage- oder Versicherungsberatung und keine Vermittlung. Vertragsauslegung und verbindliche Entscheidungen gehören zur zuständigen Fachperson. Korrekturhinweis senden.
Praxis: Was ist der nächste Schritt
Vergleichen Sie Aufwand und wirklich nutzbare Wirkung. Rechenmethodik ansehen.